Domain drehbank24.de kaufen?
Wir ziehen mit dem Projekt
drehbank24.de um.
Sind Sie am Kauf der Domain
drehbank24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain drehbank24.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
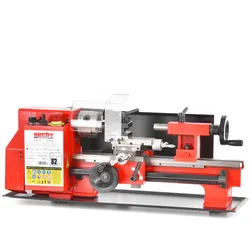
Mini Drehbank 8410 | Rundlauf 0,01 mm genau | Werkstücke bis 300 mm | 2 Gänge bis 2500 U/min | 370 W starker Motor | HECHTHECHT Mini Drehbank 8410 Die HECHT 8410 Mini Drehbank ist die ideale Lösung für präzise Feinmechanik, detailreichen Modellbau und anspruchsvolle DIY-Projekte. Mit einem kraftvollen 370-W-Motor, variablen Drehzahlbereichen und hochwertigem Zubehör liefert sie exakte Ergebnisse – kompakt gebaut und perfekt kombinierbar mit stabilen Werkbänken für einen sicheren Arbeitsplatz selbst auf engem Raum. Leistungsstark und präzise 370-W-Motor sorgt für konstante, zuverlässige Performance Rundlaufgenauigkeit von 0,01 mm für millimetergenaue Resultate Verarbeitung von Werkstücken bis 300 mm Länge und 180 mm Höhe Vielseitig und flexibel Zwei Drehzahlbereiche...799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
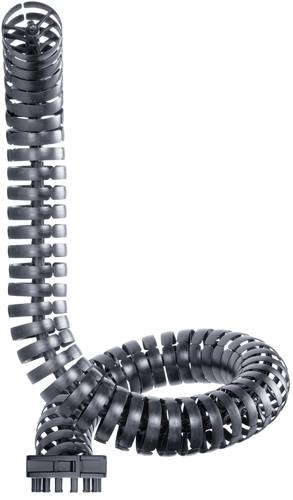
igus TRL.30.050.0 Energieführungskette DrehbewegungTriflex® R light - doppelt günstig bei Kauf und Montage, einteiliges Element, dadurch extrem leicht, leichtes Befüllen durch Easy Chain®-Prinzip, passend auf Triflex® R-Standard-Anschlusselemente.65,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Igus TRL.30.050.0 Energieführungskette DrehbewegungTriflex R light - doppelt günstig bei Kauf und Montage, einteiliges Element, dadurch extrem leicht, leichtes Befüllen durch Easy Chain-Prinzip, passend auf Triflex R-Standard-Anschlusselemente.64,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
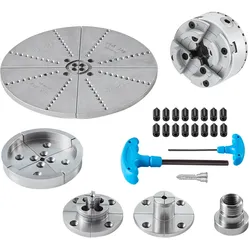
VEVOR KP965 Drehbankfutter 5 Backentypen φ96mm Backenfutter aus 45# Klemmbereich 32–70mm Spannfutter-Innengewinde M33 x 3,5 TPI Drehbank Drechselfutter DrehmaschinenfutterVEVOR KP965 Drehbankfutter 5 Backentypen φ96mm Backenfutter aus 45# Klemmbereich 32–70mm Spannfutter-Innengewinde M33 x 3,5 TPI Drehbank Drechselfutter Drehmaschinenfutter Außergewöhnliche Haltbarkeit Mehrere Backenoptionen Die Flexibilität verstellbarer Backen Benutzerfreundlichkeit für den einfachen Einstieg Hohe Stabilität & Zuverlässigkeit Breite Anwendung Hauptmaterial: 45#,Rundlauffehler des Außendurchmessers: ≤ 0,15 mm,Unrundheit der Endfläche des Testrings: ≤ 0,15 mm,Klemmbereich (innen): 32–70 mm (1,26–2,75 Zoll),Nettogewicht: 4,7 kg (10,3 lbs),Spannfutter-Außendurchmesser: φ 96 mm (3,75 Zoll),Produktabmessungen: φ 96 x 80 mm,Artikelmodellnummer: KP965,Stützbereich (außen): 45–86 mm (1,77–3,4 Zoll),Spannfutter-Innengewinde: M33 x 3,5 TPI,Radialschlag des Prüfstabs: ≤ 0,40 mm bei einem Abstand von 50 mm,Oberflächenbehandlung & Farbe: ≤ Ra1,6, verchromt, naturfarben123,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
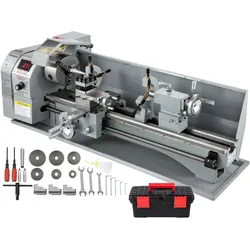
VEVOR Mini Drehbank 96W Drechselbank Max. Drehdurchmesser 70mm Drechselmaschine Spindeldrehzahl 4250–8500U/min Kopierdrechselbank mit 7-Gang-Einstellung Drehbank mit komplettem ZubehörVEVOR Mini Drehbank 96W Drechselbank Max. Drehdurchmesser 70mm Drechselmaschine Spindeldrehzahl 4250–8500U/min Kopierdrechselbank mit 7-Gang-Einstellung Drehbank mit komplettem Zubehör Stabil & einfach zu bedienen 96 W Hochleistungsmotor Flexible Geschwindigkeitsregelung Kompletter Zubehörsatz ca. 18 cm tragbar Leistungsstark & vielseitig Spindeldrehzahl: 4250–8500 U/min,Motorspannung: 24 V,Abstand zwischen den Zentren: 160 mm (6,3 Zoll),Nettogewicht: 1,43 kg (3,15 lbs),Produktabmessungen: 350 x 60 x 80 mm (13,78 x 2,36 x 3,15 Zoll),Artikelmodellnummer: HS001,Eingangsspannung: 230 V, 50 Hz,Länge der Werkzeugauflage: 43 mm (1,69 Zoll),Motorleistung: 96 W,7-Gang-Einstellung: 4220/5300/5650/6350/6660/7050/8450 U/min,Max. Drehdurchmesser: 70 mm (2,76 Zoll)42,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Metalldrehmaschinen Mini Drehbank 220x750mm Drehmaschine Metall 750 W Mini Drechselbank für Metallbearbeitung Drehbank Metall präzise einfach zu bedienenVEVOR Metalldrehmaschinen Mini Drehbank 220x750mm Drehmaschine Metall 750 W Mini Drechselbank für Metallbearbeitung Drehbank Metall präzise einfach zu bedienen Stabiles Gusseisen Variable Geschwindigkeiten Mühelose Bedienung Großer Schwenkbereich Professioneller Kreuzschlitten Breite Anwendung Phase: Einphasig,Spindel-Genauigkeit:0,01 mm,Spannung: 220V 50Hz,Einzelteil-Abmessungen: 40,2 × 12,3 × 13,6 Zoll / 102,2 × 31,3 × 34,7 cm,Artikelgewicht: 186 lbs / 84 kg,Schwenkbereich über Bett: 8,7 Zoll / 220 mm,Abstand zwischen den Spitzen: 29,5 Zoll / 750 mm,Auswahl an zölligen Gewinden: 8-44 T.P.I,Bereich des Längsvorschubs: 0,5-3 mm,Leistung: 750W,Bohrung durch die Spindel: 1,5 Zoll / 38 mm,Variable Geschwindigkeit (U/min): 50-2250 ± 10 %,Zahnrad Material: Metall,Durchmesser des 3-Backenfutters: 4,9 Zoll / 125 mm1032,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mini Drehbank 8410 | Rundlauf 0,01 mm genau | Werkstücke bis 300 mm | 2 Gänge bis 2500 U/min | 370 W starker Motor | HECHTHECHT Mini Drehbank 8410 Die HECHT 8410 Mini Drehbank ist die ideale Lösung für präzise Feinmechanik, detailreichen Modellbau und anspruchsvolle DIY-Projekte. Mit einem kraftvollen 370-W-Motor, variablen Drehzahlbereichen und hochwertigem Zubehör liefert sie exakte Ergebnisse – kompakt gebaut und perfekt kombinierbar mit stabilen Werkbänken für einen sicheren Arbeitsplatz selbst auf engem Raum. Leistungsstark und präzise 370-W-Motor sorgt für konstante, zuverlässige Performance Rundlaufgenauigkeit von 0,01 mm für millimetergenaue Resultate Verarbeitung von Werkstücken bis 300 mm Länge und 180 mm Höhe Vielseitig und flexibel Zwei Drehzahlbereiche...799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
igus TRL.30.050.0 Energieführungskette DrehbewegungTriflex® R light - doppelt günstig bei Kauf und Montage, einteiliges Element, dadurch extrem leicht, leichtes Befüllen durch Easy Chain®-Prinzip, passend auf Triflex® R-Standard-Anschlusselemente.65,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Igus TRL.30.050.0 Energieführungskette DrehbewegungTriflex R light - doppelt günstig bei Kauf und Montage, einteiliges Element, dadurch extrem leicht, leichtes Befüllen durch Easy Chain-Prinzip, passend auf Triflex R-Standard-Anschlusselemente.64,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
VEVOR KP965 Drehbankfutter 5 Backentypen φ96mm Backenfutter aus 45# Klemmbereich 32–70mm Spannfutter-Innengewinde M33 x 3,5 TPI Drehbank Drechselfutter DrehmaschinenfutterVEVOR KP965 Drehbankfutter 5 Backentypen φ96mm Backenfutter aus 45# Klemmbereich 32–70mm Spannfutter-Innengewinde M33 x 3,5 TPI Drehbank Drechselfutter Drehmaschinenfutter Außergewöhnliche Haltbarkeit Mehrere Backenoptionen Die Flexibilität verstellbarer Backen Benutzerfreundlichkeit für den einfachen Einstieg Hohe Stabilität & Zuverlässigkeit Breite Anwendung Hauptmaterial: 45#,Rundlauffehler des Außendurchmessers: ≤ 0,15 mm,Unrundheit der Endfläche des Testrings: ≤ 0,15 mm,Klemmbereich (innen): 32–70 mm (1,26–2,75 Zoll),Nettogewicht: 4,7 kg (10,3 lbs),Spannfutter-Außendurchmesser: φ 96 mm (3,75 Zoll),Produktabmessungen: φ 96 x 80 mm,Artikelmodellnummer: KP965,Stützbereich (außen): 45–86 mm (1,77–3,4 Zoll),Spannfutter-Innengewinde: M33 x 3,5 TPI,Radialschlag des Prüfstabs: ≤ 0,40 mm bei einem Abstand von 50 mm,Oberflächenbehandlung & Farbe: ≤ Ra1,6, verchromt, naturfarben123,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.